Grundlagen
Virtuelle Kreditkarten beim Onlinekauf sicher nutzen
 20. November 2026 7 Min. Lesezeit
Virtuelle Kreditkarten beim Onlinekauf: So setzt du Limits, Einmalkarten und Sperren ein und schützt deine Kartendaten bei Shops und Abos.
KI-generiertDieses Bild wurde mit KI erzeugt · Yves Hoppe / KI / nowpass
KI-generiertDieses Bild wurde mit KI erzeugt · Yves Hoppe / KI / nowpass
Beim Geschenkeinkauf findest du einen Shop mit einem ungewöhnlich guten Angebot. Die Seite sieht ordentlich aus, der Preis stimmt, aber du kennst den Händler nicht. Oder du möchtest einen Streamingdienst testen, ohne später eine vergessene Verlängerung zu bezahlen. Eine virtuelle Kreditkarte kann in solchen Situationen sinnvoll sein. Sie ersetzt aber nicht den kurzen Sicherheitscheck vor dem Kauf.
Virtuelle Karten geben dir getrennte Kartendaten für Zahlungen im Internet. Je nach Bank oder Kartenanbieter kannst du ein Ausgabenlimit setzen, die Karte nach dem Kauf sperren oder sogar eine Kartennummer verwenden, die nur für eine Zahlung gilt. Falls Daten in falsche Hände geraten, ist der mögliche Schaden dadurch oft kleiner als bei deiner normalen Hauptkarte.
Wichtig ist jedoch: Die Bezeichnungen unterscheiden sich je nach Anbieter. Prüfe deshalb vor der Nutzung genau, welche Funktionen deine Bank tatsächlich anbietet.
Was ist eine virtuelle Kreditkarte?
Eine virtuelle Kreditkarte existiert nur digital. Sie hat in der Regel eine eigene Kartennummer, ein Ablaufdatum und einen Sicherheitscode. Du findest diese Daten in der Banking-App oder im Kartenbereich deines Anbieters und gibst sie beim Bezahlen wie die Daten einer physischen Karte ein.
Sie kann an ein Kreditkartenkonto, ein Girokonto oder ein Guthaben gebunden sein. Deshalb ist nicht jede virtuelle Karte im engen Sinn eine Kreditkarte. Manche Anbieter nutzen technisch eine Debitkarte: Der Betrag wird dann direkt oder zeitnah vom Konto abgebucht. Für dich beim Onlinekauf ist vor allem entscheidend, wie viel Geld über die Karte verfügbar ist und welche Schutzfunktionen du einstellen kannst.
Eine virtuelle Karte ist besonders praktisch, wenn du:
- bei einem neuen oder selten genutzten Shop einkaufst
- kostenlose Tests oder zeitlich begrenzte Abos abschließt
- Kartendaten nicht dauerhaft bei einem Händler speichern möchtest
- für bestimmte Ausgaben ein festes Budget setzen willst
- im kleinen Unternehmen Einkäufe klar voneinander trennen möchtest
Virtuell, einmalig oder limitiert: Das sind die Unterschiede
Die Begriffe klingen ähnlich, erfüllen aber unterschiedliche Zwecke.
Virtuelle Karte mit festen Kartendaten
Diese Karte funktioniert wie eine zusätzliche Dauerkarte. Die Kartendaten bleiben gleich, bis du die Karte löschst, sperrst oder neu ausstellen lässt. Das ist nützlich für wiederkehrende Zahlungen, etwa bei einem vertrauenswürdigen Streamingdienst oder einer Software für dein Team.
Der Vorteil: Du musst bei jeder Zahlung nicht neue Daten hinterlegen. Der Nachteil: Werden die Daten bei einem Händler gestohlen, können sie grundsätzlich weiter missbraucht werden, solange die Karte aktiv ist.
Einmalkarte für eine einzelne Zahlung
Eine Einmalkarte ist für genau einen Kauf oder einen sehr begrenzten Zahlungsversuch gedacht. Nach der Nutzung werden die Kartendaten ungültig oder durch neue ersetzt. Das senkt das Risiko deutlich, wenn du bei einem unbekannten Shop bestellst.
Nicht jede Einmalkarte funktioniert bei jeder Art von Zahlung. Für Abos, Hotelreservierungen, Mietwagen oder spätere Nachbelastungen kann sie ungeeignet sein. Der Händler benötigt dort oft dieselben Kartendaten für weitere Abbuchungen oder für eine Kaution.
Karte mit Limit
Bei einer limitierten Karte legst du fest, wie viel maximal ausgegeben werden darf. Das kann ein Limit pro Zahlung, pro Monat oder als Gesamtbetrag sein. Für ein Probeabo über wenige Euro kann ein niedriges monatliches Limit sinnvoll sein. Für einen Einkauf setzt du das Limit knapp über den tatsächlichen Betrag.
Das Limit verhindert nicht jede Abbuchung. Es begrenzt aber den Betrag, den jemand mit den Kartendaten ohne weitere Hürden belasten kann. Achte darauf, ob dein Anbieter Reservierungen und Fremdwährungsaufschläge zum Limit hinzurechnet.
So begrenzt du das Risiko bei unbekannten Shops
Eine virtuelle Karte ist kein Freifahrtschein für jeden Shop. Wenn ein Händler gar nicht liefert, hilft dir auch die beste Karte nicht automatisch. Prüfe daher vor dem Kauf die Website, das Impressum, Kontaktmöglichkeiten, Rückgaberegeln und unabhängige Hinweise zum Händler. Gerade vor Aktionszeiten sind Fake-Shops vor Black Friday erkennen: Sicher online kaufen und bezahlen wichtige Grundlagen.
Wenn du dich nach dem Check für den Kauf entscheidest, gehst du so vor:
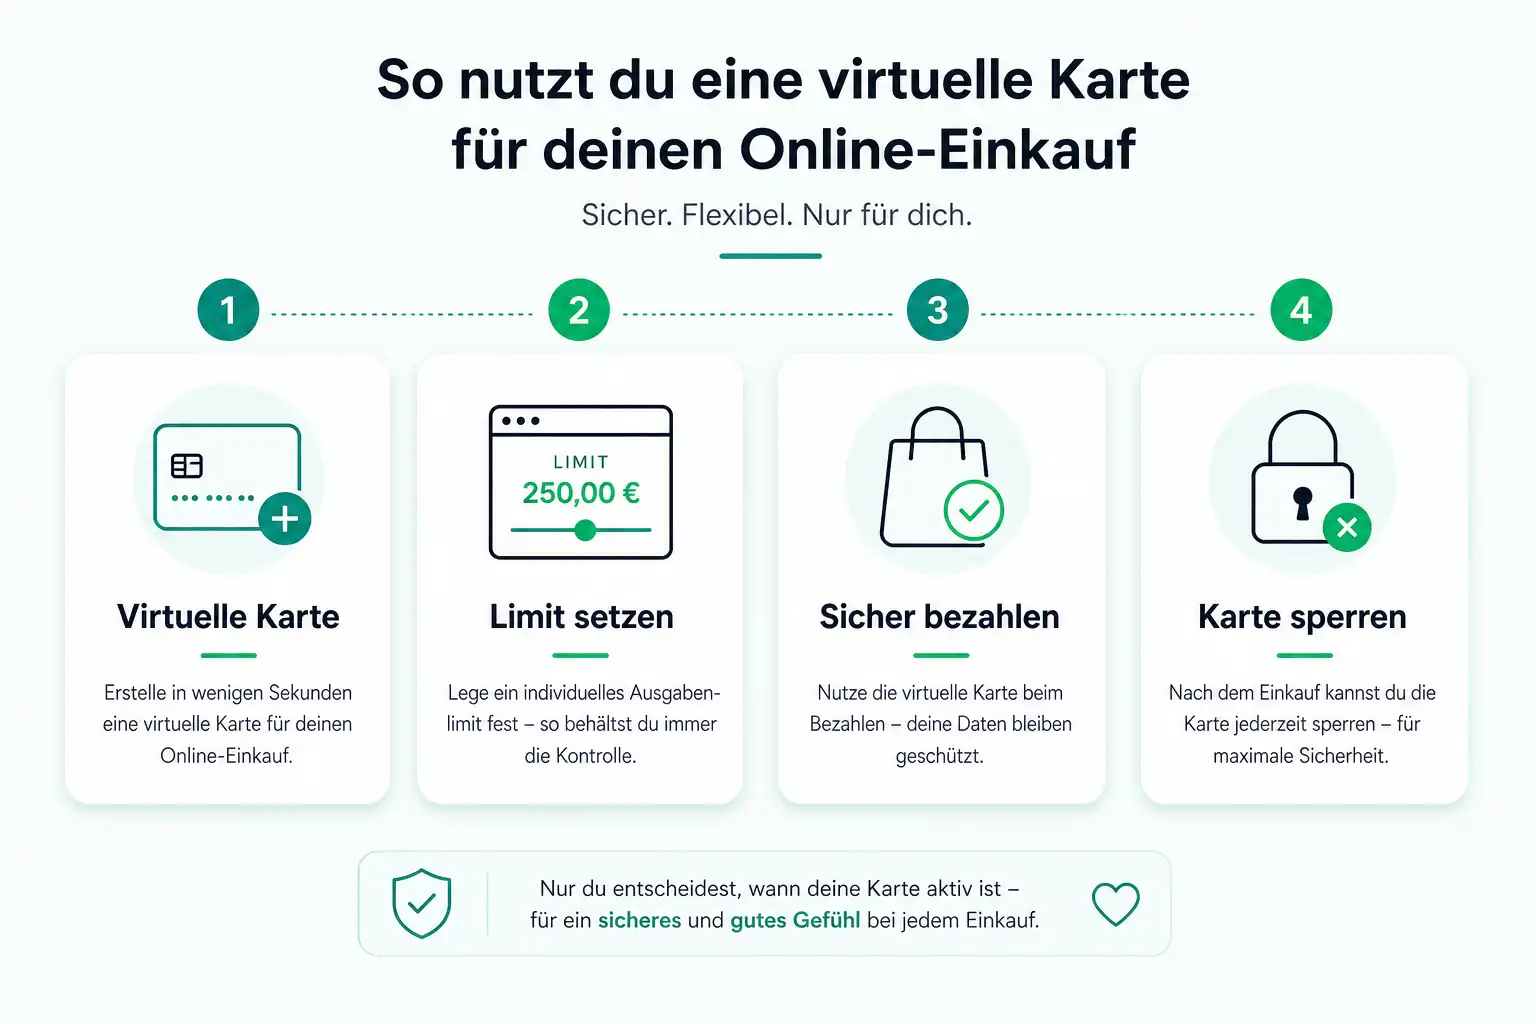
- Lege für den Kauf eine eigene virtuelle Karte an, wenn dein Anbieter diese Funktion bietet.
- Setze das Limit nur wenig höher als den Endbetrag inklusive Versand.
- Aktiviere Benachrichtigungen für Kartenumsätze in deiner Banking-App.
- Speichere die Karte im Shop nur, wenn du dort regelmäßig einkaufst und dem Händler vertraust.
- Prüfe nach der Bestellung, ob der Betrag korrekt vorgemerkt oder abgebucht wurde.
- Sperre, lösche oder pausiere die Karte nach dem Kauf, wenn du sie nicht weiter brauchst.
Ein Limit ist besonders nützlich, wenn Kartendaten bei einem Datenleck auftauchen. Es verhindert zwar nicht, dass jemand einen Abbuchungsversuch unternimmt. Aber hohe Belastungen scheitern eher. Wenn du vermutest, dass deine Daten betroffen sein könnten, hilft dir auch dieser Leitfaden: Dein Konto in einem Datenleck? Diese Schritte helfen sofort.
Abos sicher bezahlen, ohne den Überblick zu verlieren
Abos sind ein guter Einsatzbereich für getrennte virtuelle Karten. Du kannst für jeden Dienst eine eigene Karte verwenden oder zumindest Karten nach Kategorien trennen, etwa Unterhaltung, Software und berufliche Tools. Kündigst du ein Abo, entfernst du anschließend die Karte beim Anbieter und sperrst sie, sofern keine weiteren Zahlungen darüber laufen sollen.
Verlasse dich aber nicht allein auf das Sperren der Karte als Kündigung. Ein Vertrag kann trotz abgelehnter Zahlung weiterbestehen. Kündige das Abo deshalb immer beim Anbieter und bewahre die Kündigungsbestätigung auf.
Für Probeabos eignet sich ein enges monatliches Limit. Bedenke jedoch:
- Manche Anbieter versuchen eine Zahlung erneut, wenn sie zunächst abgelehnt wird.
- Preisänderungen können dazu führen, dass ein zuvor passendes Limit nicht mehr reicht.
- Bei Familienabos oder gemeinsam genutzten Diensten kann eine Sperre andere Personen betreffen.
- Manche Händler akzeptieren keine virtuellen oder einmaligen Karten.
Prüfe einmal im Monat deine Kartenumsätze und Abos. Das dauert meist nur wenige Minuten und hilft, unerwartete Verlängerungen früh zu erkennen.
Karte sperren, pausieren oder löschen?
Diese Optionen werden oft verwechselt. Was genau möglich ist, hängt von deinem Anbieter ab.
Eine Pause oder temporäre Sperre ist sinnvoll, wenn du die Karte später wahrscheinlich wieder brauchst. Neue Belastungen werden dann in der Regel abgewiesen. Bereits autorisierte Zahlungen, Rückerstattungen oder bestimmte wiederkehrende Abbuchungen können je nach Anbieter anders behandelt werden.
Eine endgültige Sperre oder Löschung ist besser, wenn du die Kartendaten bei einem fragwürdigen Shop eingegeben hast, eine unbekannte Belastung siehst oder die Karte nicht mehr benötigst. Danach brauchst du für künftige Zahlungen neue Kartendaten.
Bei einer unberechtigten Zahlung solltest du nicht abwarten:
- Sperre die betroffene virtuelle Karte sofort in der Banking-App oder über den Kartenanbieter.
- Dokumentiere Betrag, Händlername, Datum und Screenshots der Buchung.
- Melde den Umsatz unverzüglich deiner Bank oder dem Kartenanbieter.
- Ändere das Passwort deines Kundenkontos beim Händler, falls du dort eines angelegt hast.
- Prüfe, ob dieselbe E-Mail-Adresse und dasselbe Passwort noch bei anderen Diensten verwendet werden.
Ein Passwort-Manager hilft dir dabei, für jedes Kundenkonto ein eigenes Passwort zu nutzen. Wie du den Umstieg praktisch angehst, liest du in Passwort-Manager einrichten: der komplette Umstieg in einer Stunde.
Die Karte schützt nicht vor Phishing
Kriminelle fragen Kartendaten oft nicht durch einen gehackten Shop ab, sondern über gefälschte Nachrichten. Typisch sind angebliche Zahlungsprobleme, Rückerstattungen oder Paketbenachrichtigungen. Die Nachricht führt auf eine täuschend echte Seite, auf der du Kartennummer, Sicherheitscode und manchmal eine Freigabe in der Banking-App eingeben sollst.
Gib Kartendaten nie über einen Link aus einer unerwarteten Nachricht ein. Öffne stattdessen die App des Händlers oder tippe die bekannte Internetadresse selbst ein. Auch eine Push-Nachricht deiner Bank solltest du nur bestätigen, wenn du die Zahlung selbst gerade ausgelöst hast. Mehr dazu findest du in Phishing erkennen: die häufigsten Maschen und wie du sie durchschaust.
Für kleine Unternehmen gilt zusätzlich: Kartendaten gehören nicht in Chatverläufe, Tabellen oder gemeinsam genutzte Notizen. Wenn mehrere Personen einkaufen, sollten Zuständigkeiten, Limits und Freigaben klar sein. Wer diese Abläufe technisch und organisatorisch besser einordnen möchte, findet beim Seminar „Verständnis der Cisco Grundlagen für Cybersicherheitsoperationen“ einen weiterführenden Überblick.
Deine kurze Checkliste vor dem Bezahlen
- Kennst du den Shop oder hast du ihn vor dem Kauf geprüft?
- Passt die Zahlungsart zur Bestellung, also Einmalkarte für Einzelkauf oder Dauerkarte für ein Abo?
- Ist das Limit nur so hoch wie nötig?
- Sind Umsatzbenachrichtigungen aktiviert?
- Hast du die Kartendaten nicht dauerhaft gespeichert, wenn du den Shop nur einmal nutzt?
- Weißt du, wo du die Karte in deiner App sofort sperren kannst?
- Ist dein Konto zusätzlich mit einem starken, eigenen Passwort und Zwei-Faktor-Authentifizierung geschützt?
Virtuelle Kreditkarten sind kein Ersatz für Aufmerksamkeit, aber ein wirksames zusätzliches Sicherheitsnetz. Mit getrennten Kartendaten, engen Limits und einem schnellen Sperrweg bleibt ein möglicher Schaden überschaubar. Das ist besonders hilfreich, wenn du online flexibel einkaufen möchtest, ohne deiner Hauptkarte bei jedem neuen Shop zu vertrauen.