Phishing
Bankanruf mit echter Nummer erkennen: So schützt du dich vor Call-ID-Spoofing
 06. Oktober 2026 7 Min. Lesezeit
Call-ID-Spoofing erkennen: So schützt du dich, wenn Betrüger mit der echten Nummer deiner Bank oder Sparkasse anrufen.
KI-generiertDieses Bild wurde mit KI erzeugt · Yves Hoppe / KI / nowpass
KI-generiertDieses Bild wurde mit KI erzeugt · Yves Hoppe / KI / nowpass
Dein Telefon klingelt, und im Display steht tatsächlich die Nummer deiner Bank oder Sparkasse. Die Person am anderen Ende nennt deinen Namen und warnt vor einer angeblich verdächtigen Überweisung. Vielleicht gehe es um mehrere hundert Euro, vielleicht müsse dein Konto sofort gesperrt werden. Das klingt ernst. Genau auf diesen Moment setzen Betrüger: Sie wollen, dass du unter Druck handelst, bevor du den Anruf in Ruhe prüfst.
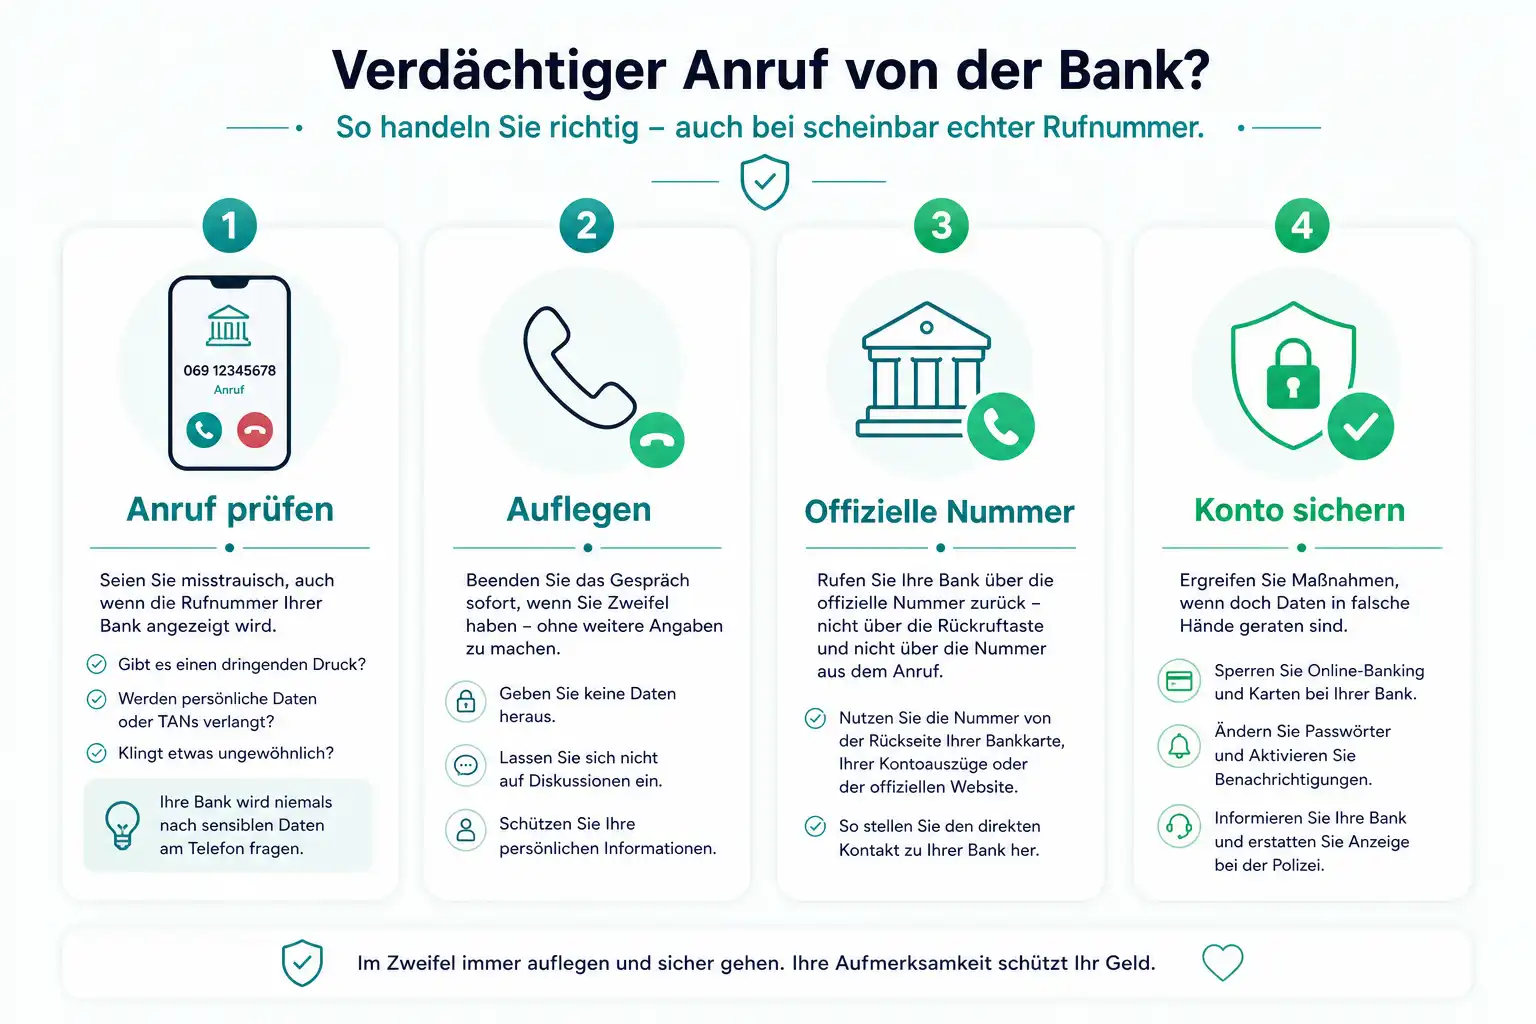
Die Nummer im Display ist leider kein Beweis dafür, wer anruft. Beim sogenannten Call-ID-Spoofing können Kriminelle die angezeigte Rufnummer fälschen. Dadurch wirkt der Anruf glaubwürdig, obwohl er nicht von deiner Bank kommt. Die wichtigste Regel ist deshalb einfach: Lege auf und nimm selbst über einen unabhängig geprüften Weg Kontakt zu deiner Bank auf.
Was Call-ID-Spoofing bedeutet
Normalerweise zeigt dein Smartphone die Rufnummer an, die ein Anruf mitsendet. Technisch lässt sich diese Kennung bei bestimmten Telefoniediensten jedoch manipulieren. Betrüger können dann eine Nummer einblenden lassen, die zu einer Bank, Sparkasse oder sogar zu einer Behörde gehört.
Das heißt nicht, dass die echte Banknummer übernommen wurde oder dass dein Telefon gehackt ist. Es bedeutet lediglich: Die Anzeige lässt sich nicht zuverlässig als Identitätsnachweis nutzen.
Besonders gefährlich wird das, wenn die Anruferin oder der Anrufer glaubwürdige Informationen kennt. Dein Name, deine Anschrift, deine E-Mail-Adresse oder die Bank, bei der du ein Konto hast, können etwa aus Datenlecks, sozialen Netzwerken oder früheren Betrugsversuchen stammen. Solche Angaben beweisen nicht, dass du mit deiner Bank sprichst.
Wenn du wissen möchtest, wie du nach einem bekannten Datenleck schnell reagierst, lies auch unseren Beitrag „Dein Konto in einem Datenleck? Diese Schritte helfen sofort“.
So läuft die Masche häufig ab
Betrüger passen ihre Geschichte flexibel an. Das Ziel bleibt gleich: Du sollst eine Sicherheitsfunktion umgehen oder eine Zahlung selbst bestätigen.
Typische Behauptungen sind:
- Es gebe eine verdächtige Überweisung auf deinem Konto.
- Jemand habe sich gerade von einem unbekannten Gerät aus angemeldet.
- Deine Karte werde für eine Zahlung im Ausland genutzt.
- Ein neues Smartphone sei mit deinem Online-Banking verbunden worden.
- Dein Konto müsse sofort „gesichert“ oder „synchronisiert“ werden.
- Du sollst eine Push-Nachricht in deiner Banking-App bestätigen, um die angebliche Betrugszahlung zu stoppen.
Oft folgt dann eine konkrete Forderung. Du sollst eine TAN vorlesen, einen Freigabecode weitergeben, eine Push-Bestätigung akzeptieren oder eine App installieren. Manche Täter bitten auch darum, eine „Sicherheitsüberweisung“ auf ein angeblich geschütztes Konto auszuführen. Dieses Konto gehört in Wahrheit den Betrügern.
Wichtig: Eine TAN, ein Freigabecode oder eine Bestätigung in deiner Banking-App ist keine harmlose Prüfung. Damit kannst du eine echte Anmeldung, eine Änderung deiner Sicherheitsdaten oder eine Überweisung freigeben. Lies den Text in der App immer vollständig. Bestätige nichts, was du nicht selbst gestartet hast.
Der sichere Prüfablauf bei einem Bankanruf
Wenn ein Anruf angeblich von deiner Bank kommt und Druck aufbaut, halte dich an diese Reihenfolge:
- Lege auf. Du musst am Telefon keine Entscheidung treffen.
- Rufe nicht über die angezeigte Nummer zurück. Nutze auch nicht einfach den Rückruf aus deiner Anrufliste.
- Öffne stattdessen die offizielle Banking-App und prüfe dort Umsätze, Mitteilungen und Sicherheitswarnungen.
- Falls du anrufen möchtest, nimm die Nummer von der Rückseite deiner Bankkarte, aus deinen Vertragsunterlagen oder von der Website deiner Bank. Tippe die Adresse selbst in den Browser ein oder nutze einen gespeicherten Lesezeichen-Eintrag.
- Erkläre der Bank, dass du einen verdächtigen Anruf erhalten hast. Frage, ob tatsächlich ein Rückruf oder ein Sicherheitsfall vorliegt.
- Gib am Telefon niemals Passwort, PIN, TAN, Aktivierungscode oder Wiederherstellungscode weiter.
Dieser Ablauf wirkt vielleicht umständlich, kostet aber meist nur wenige Minuten. Gerade diese kurze Pause nimmt Betrügern ihren größten Vorteil: Zeitdruck.
Ein echter Sicherheitsanruf deiner Bank darf dich nicht daran hindern, selbst über einen offiziellen Kanal nachzufragen. Wenn die Person am Telefon behauptet, Auflegen sei gefährlich oder dein Konto werde sofort gesperrt, ist das ein starkes Warnsignal.
Diese Aussagen sind besonders verdächtig
Nicht jeder Bankanruf ist Betrug. Banken können sich zum Beispiel wegen eines auffälligen Vorgangs melden. Entscheidend ist, was im Gespräch von dir verlangt wird.
Werde sofort vorsichtig, wenn jemand:
- dich zu einer schnellen Entscheidung drängt
- verlangt, dass du eine TAN, einen Code oder eine Push-Freigabe nennst
- dich auffordert, eine neue App zu installieren
- Fernzugriff auf dein Smartphone oder deinen Computer einrichten will
- dich bittet, Geld auf ein „Sicherheitskonto“ zu überweisen
- verlangt, dass du das Gespräch geheim hältst
- dich auffordert, deine Karte zu zerschneiden oder abzufotografieren
- dir sagt, du sollst Warnhinweise in der Banking-App ignorieren
Eine Bankmitarbeiterin oder ein Bankmitarbeiter braucht deine TAN nicht, um dir zu helfen. Ebenso wenig muss jemand von dir per Telefon eine App-Freigabe bekommen, um eine angebliche Betrugsüberweisung zu stoppen.
Viele dieser Muster findest du auch in anderen Betrugsversuchen wieder. Unser Ratgeber „Phishing erkennen: die häufigsten Maschen und wie du sie durchschaust“ zeigt, woran du Druck, gefälschte Absender und gefährliche Aufforderungen erkennst.
Wenn du schon etwas bestätigt oder weitergegeben hast
Vielleicht hast du eine TAN genannt, eine Push-Anfrage bestätigt oder auf Aufforderung eine Überweisung ausgelöst. Dann zählt schnelles Handeln, nicht Selbstvorwürfe. Solche Anrufe sind professionell gemacht und treffen Menschen oft in stressigen Momenten.
Gehe so vor:
- Rufe deine Bank sofort über eine unabhängig geprüfte Nummer an. Schildere genau, was du eingegeben, gesagt oder bestätigt hast.
- Bitte die Bank, den Zugang zum Online-Banking und gegebenenfalls Karten oder Zahlungswege zu sperren.
- Ändere dein Online-Banking-Passwort, aber nur über die offizielle App oder die selbst aufgerufene Website deiner Bank.
- Prüfe in der Banking-App, ob neue Empfänger, Geräte, Telefonnummern oder Kontaktadressen hinterlegt wurden.
- Falls du Fernzugriff auf Computer oder Smartphone erlaubt hast, trenne das Gerät vom Internet und hole dir Unterstützung. Melde dich erst wieder bei wichtigen Konten an, wenn das Gerät geprüft und aktualisiert wurde.
- Sichere Belege wie Uhrzeit, angezeigte Nummer, Gesprächsnotizen, SMS und mögliche Überweisungsdaten.
- Erstatte Anzeige, wenn Geld abgeflossen ist oder jemand Zugriff auf dein Konto erhalten hat.
Wenn du eine Push-Freigabe oder TAN für eine Aktion genutzt hast, die du nicht selbst begonnen hast, kann auch deine Zwei-Faktor-Absicherung betroffen sein. Warum solche Bestätigungen so wertvoll für Angreifer sind, erklärt „Zwei-Faktor-Authentifizierung, der wichtigste Schutz nach dem Passwort“.
Vorbeugen, ohne ständig misstrauisch zu sein
Du musst nicht jeden Anruf grundsätzlich ignorieren. Es reicht, für sensible Themen einen festen Grundsatz zu haben: Bankgeschäfte regelst du nur über Wege, die du selbst geöffnet hast.
Speichere die offizielle Nummer deiner Bank zwar als Kontakt, verlasse dich aber trotzdem nicht darauf, wenn dieser Name bei einem eingehenden Anruf erscheint. Auch ein gespeicherter Kontakt kann durch eine gefälschte Rufnummer ausgelöst werden.
Aktiviere außerdem Benachrichtigungen deiner Banking-App für Umsätze und wichtige Änderungen, sofern deine Bank das anbietet. So erkennst du auffällige Vorgänge direkt in einem Kanal, den du selbst kontrollierst. Halte Smartphone, Banking-App und Betriebssystem aktuell. Ein gut gesperrtes Gerät schützt auch dann, wenn es verloren geht. Konkrete Schritte dazu findest du in „Gerät absichern: Sperre, Verschlüsselung und der Notfall bei Verlust“.
Für kleine Unternehmen gilt derselbe Ablauf. Wer Zahlungen im Team freigibt, sollte verbindlich festlegen: Änderungen von Bankdaten, neue Zahlungsfreigaben und angebliche Notfälle werden immer über einen zweiten, selbst gewählten Kontaktweg geprüft. Das schützt nicht nur vor gefälschten Bankanrufen, sondern auch vor Rechnungsbetrug.
Wer das Thema systematisch lernen will, findet passende Seminare bei cmt.de.
Am Ende bleibt eine Regel, die du dir leicht merken kannst: Eine echte Nummer im Display ist kein Echtheitsbeweis. Bei angeblich dringenden Bankanrufen legst du auf, öffnest selbst die offizielle App oder wählst die Nummer von Karte, Unterlagen oder selbst aufgerufener Website. Damit entscheidest du, mit wem du sprichst.